法律・契約・情報管理
インボイス2割特例終了で消費税は1.5倍に?2割→3割特例(個人のみ)と簡易課税を売上別に比較、届出期限も確認
公開:2026-11-01 / 原稿確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。
本記事は広告(アフィリエイトリンク)を含みます。紹介の有無や報酬は記事の内容・結論に影響しません。
この記事の結論
- 2割特例は「令和8年9月30日を含む課税期間」で終わり。暦年の個人事業主なら令和8年分(2026年1〜12月)の申告が最後です。
- 個人事業主は令和9年分・令和10年分に「3割特例」が使えます。納税額は売上税額の2割→3割(1.5倍)になり、売上500万円(税抜)なら概算で年10万円→15万円。法人は3割特例の対象外で、2割特例の後は簡易課税か一般課税になるため、増え方は1.5倍では済まないことがあります。
- 簡易課税の届出は、特例を使った翌年分の申告期限までで間に合う措置があります。業種によっては3割特例より簡易課税が有利なので、令和9年分の申告前に比べておきましょう。
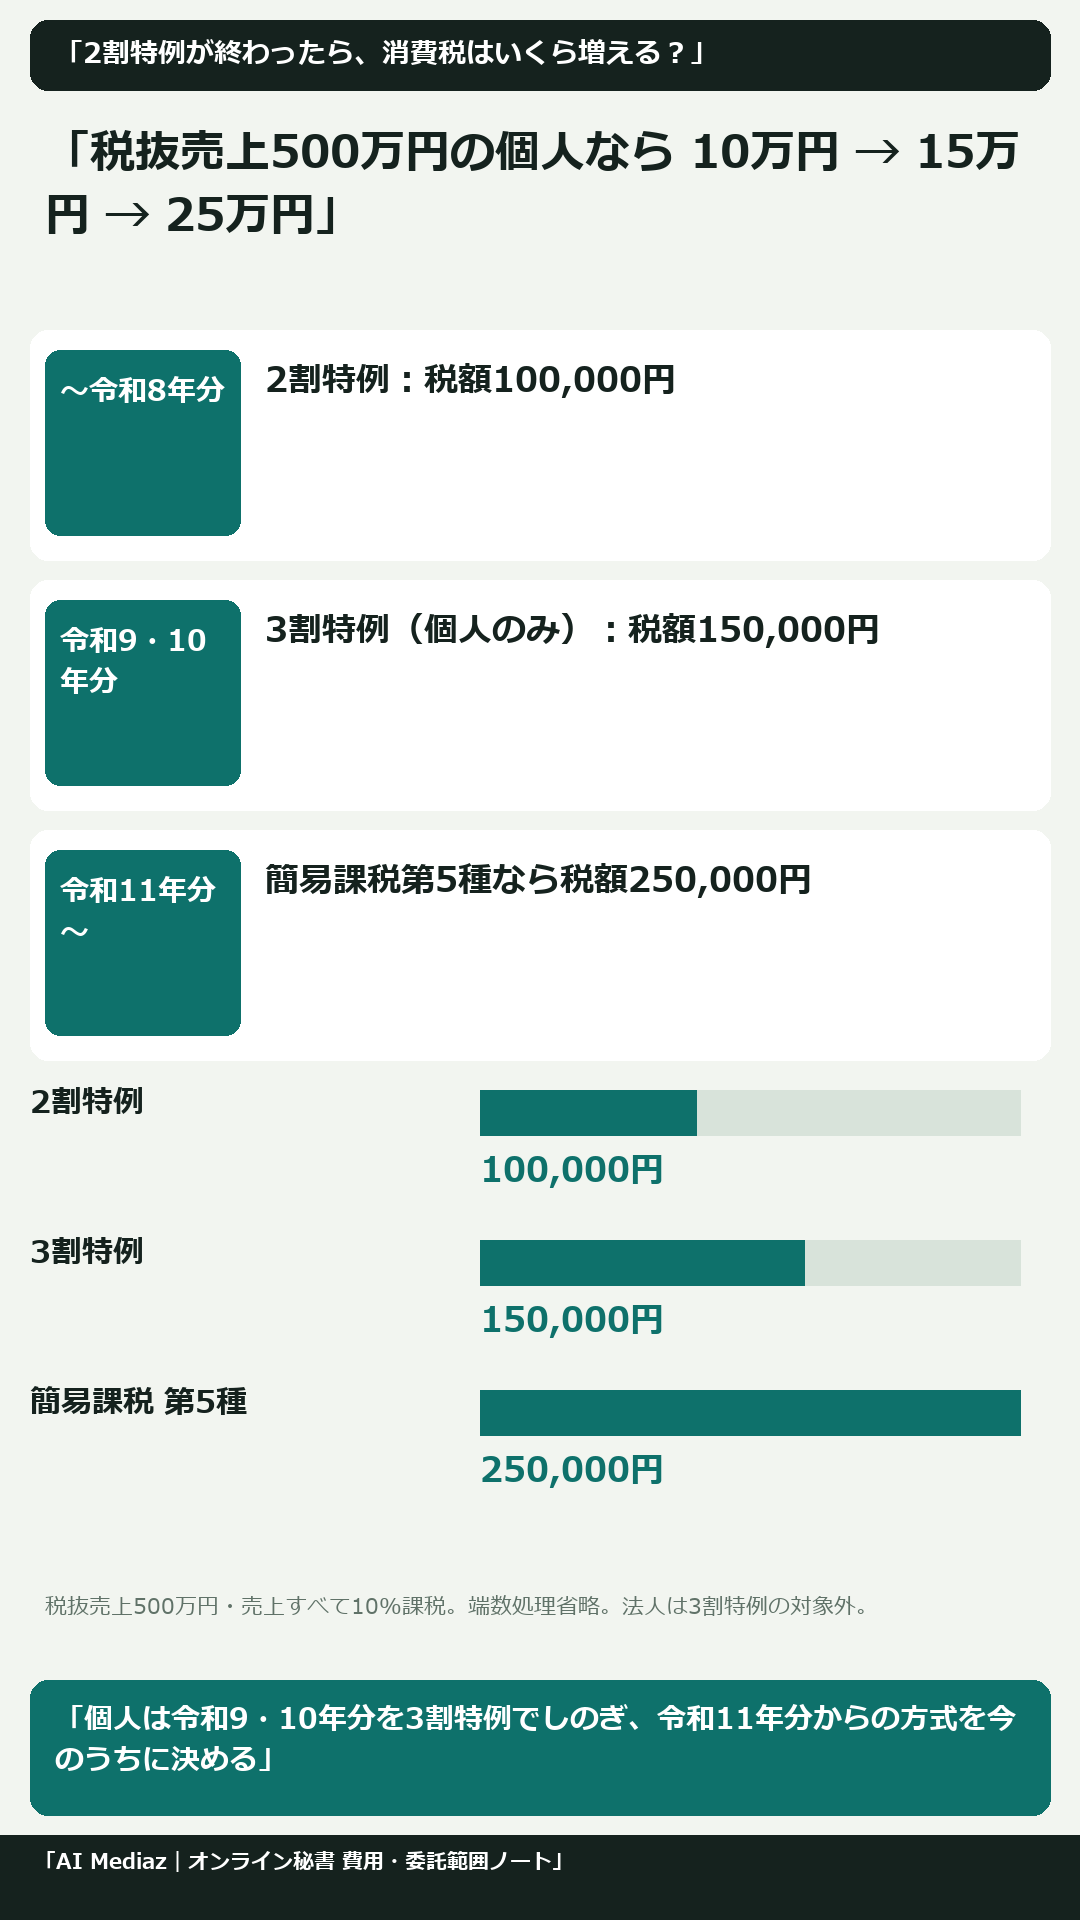
インボイス登録で課税事業者になった個人事業主・小規模法人の多くは「2割特例」で消費税を計算してきました。特例が終わると、何もしなければ一般課税に戻り、納税額が大きく増えることがあります。ここでは、オンライン秘書や経理代行に仕事を頼む側の目線で、いつ・何を・どの順に決めるかを整理します。
この記事は委託先から受け取るインボイスの話ではなく、自分が納める消費税の計算方法の話です。委託費の仕入税額控除については「インボイス制度とオンラインアシスタントの委託費」で解説しています。
インボイス2割特例はいつ終了する?
国税庁の2割特例の特設ページでは、2割特例が使えるのは令和5年10月1日から令和8年9月30日までの日を含む課税期間とされています。具体的には次のとおりです。
| 事業者 | 2割特例が使える最後の課税期間 | 補足 |
|---|---|---|
| 個人事業主(暦年) | 令和8年分(2026年1〜12月) | 令和5年分(10〜12月)から最大4回の申告 |
| 法人(3月決算) | 令和9年3月期 | 令和6年3月期から |
| 法人(12月決算) | 令和8年12月期 | 令和8年9月30日を含む期まで |
2割特例の対象は、インボイス制度をきっかけに免税事業者から登録した人(課税事業者選択届出書を出して課税事業者になった人も、要件を満たせば対象)で、基準期間(個人は2年前)の課税売上高が1,000万円以下であることなどが条件です。基準期間の売上が1,000万円を超える年や、資本金1,000万円以上の新設法人などは、もともと使えません。
今日(2026年10月31日)時点で、個人事業主にとっては今まさに進んでいる令和8年分が2割特例の最後の年です。
2割特例が終わったら3割特例は使える?
令和8年度税制改正で、個人事業者向けの3割特例が設けられました。財務省の解説によると、改正法は令和8年3月31日に成立・公布されています。決定済みの制度です。
| 項目 | 3割特例の内容(国税庁の改正特集・Q&Aより) |
|---|---|
| 対象者 | 個人事業者のみ(法人は対象外) |
| 使える年分 | 令和9年分・令和10年分の2年分 |
| 納税額 | 売上税額の3割(売上税額の7割を控除) |
| 主な要件 | インボイス発行事業者であること/基準期間の課税売上高1,000万円以下(令和9年分は令和7年、令和10年分は令和8年の売上で判定) |
| 対象になる人 | 登録や課税選択の届出で課税事業者になった、もとは免税事業者の人 |
| 使えない例 | 基準期間の売上1,000万円超、特定期間の売上による課税、課税期間の特例(1か月・3か月)を選んでいる年 など |
| 手続き | 国税庁のリーフレットでは確定申告書にその旨を付記するとされ、事前の届出の記載はない |
ポイントは、令和8年分→令和9年分で納税額の割合が2割から3割に上がることです。令和11年分以降は3割特例もなくなり、簡易課税か一般課税を選ぶことになります。
なお、法人には3割特例がないため、2割特例が終わった次の期から簡易課税か一般課税になります。法人の方は次の「届出期限」の節を先に確認してください。
2割特例・3割特例・簡易課税で納税額はいくら違う?
売上規模ごとに、年間の消費税納税額を概算しました(計算は Python で実施)。
前提:売上はすべて10%の課税売上・税抜金額。売上税額=税抜売上×10%(国税と地方税の合計)。端数処理・中間納付は省略。一般課税は、課税仕入れ(経費のうち消費税がかかるもの)が売上の20%または40%で、すべてインボイスを保存している場合です。
| 税抜売上 | 2割特例 | 3割特例 | 簡易課税 第5種 | 簡易課税 第4種 | 一般課税(仕入20%) | 一般課税(仕入40%) |
|---|---|---|---|---|---|---|
| 300万円 | 60,000円 | 90,000円 | 150,000円 | 120,000円 | 240,000円 | 180,000円 |
| 500万円 | 100,000円 | 150,000円 | 250,000円 | 200,000円 | 400,000円 | 300,000円 |
| 800万円 | 160,000円 | 240,000円 | 400,000円 | 320,000円 | 640,000円 | 480,000円 |
| 1,000万円 | 200,000円 | 300,000円 | 500,000円 | 400,000円 | 800,000円 | 600,000円 |
※簡易課税のみなし仕入率は国税庁タックスアンサーNo.6505による(第4種60%、第5種50%)。第5種はサービス業など、第4種は飲食店業などが該当します(事業区分は同No.6509)。
ここから分かることは3つです。
- 2割特例→3割特例の増加分は「税抜売上の1%」。売上500万円なら年5万円増えます。
- サービス業(第5種)は3割特例が使える2年間は3割特例が有利。売上500万円なら、簡易課税より年10万円、2年で20万円少なく済む計算です。
- 一般課税は、経費が少ない人ほど不利。オンライン秘書・デザイン・コンサルなど経費の少ない業種は、何も選ばずに一般課税に戻るのが一番重くなりがちです。
一方、卸売業(第1種90%)や小売業(第2種80%)は、簡易課税の方が3割特例より納税額が少なくなることがあります(売上がすべてその区分なら、納税額は売上税額の1割・2割)。製造業・建設業など(第3種70%)は3割特例と同じ額です。
簡易課税の届出はいつまでに出せばいい?
簡易課税を使うには「消費税簡易課税制度選択届出書」が必要で、通常は使いたい課税期間が始まる前日までに出さなければなりません。ただし、2割特例・3割特例を使った事業者には期限を緩める措置があります。
| ケース | 簡易課税の届出期限 |
|---|---|
| 2割特例を使った課税期間の翌課税期間から簡易課税にする | その翌課税期間の申告期限まで |
| 3割特例を使った年の翌年分から簡易課税にする(個人) | 例:令和11年分から→令和11年分の申告期限(令和12年4月1日)まで |
| 12月決算の法人が2割特例の翌期から簡易課税にする | 例:令和9年12月期から→その申告期限(令和10年2月29日)まで |
注意点として、簡易課税は一度選ぶと原則2年間はやめられません。基準期間の課税売上高が5,000万円以下であることも条件です。大きな設備投資を予定している年は、一般課税の方が有利になることもあるので、届出の前に税理士や税務署に相談してください。
2割特例終了までにやることは?(チェックリスト)
令和8年分の申告(個人は翌年3月が期限)に向けて、次の順で確認しましょう。
- [ ] ステップ1:自分が個人か法人かを確認(法人は3割特例なし)
- [ ] ステップ2:基準期間の売上を確認(令和9年分は令和7年、令和10年分は令和8年の課税売上が1,000万円以下か)
- [ ] ステップ3:事業区分(第1種〜第6種)を確認(複数の事業があれば売上を区分しておく)
- [ ] ステップ4:上の表で3割特例・簡易課税・一般課税を比べる(卸売・小売は簡易課税も要比較)
- [ ] ステップ5:法人や令和11年分以降の方式を決め、必要なら簡易課税の届出の期限をカレンダーに入れる
- [ ] ステップ6:一般課税にする場合は、経費のインボイスを保存する仕組みを作る(委託先の登録番号の確認を含む)
経理を外注したら納税額は変わる?
オンライン秘書や経理代行への委託費は、委託先がインボイス発行事業者なら一般課税では仕入税額控除の対象になります。例えばフジ子さんのPLAN20(月20時間、税抜62,400円・税込68,640円)を1年続けると、税込823,680円のうち消費税は74,880円です。
ただし、2割特例・3割特例・簡易課税は売上だけで納税額が決まるため、委託費を払っても納税額は変わりません。外注で減るのは納税額ではなく、記帳・証憑整理・インボイス確認にかかる自分の時間です。
なお、消費税の申告書の作成や税務相談は税理士の業務です。オンライン秘書に任せられるのは記帳の入力や書類の整理などで、範囲の分け方は「経理補助をオンラインで委託する範囲」にまとめています。
経理の作業を外に出すか相談する場合(PR・広告)
時間単位で経理などのバックオフィス業務を頼めるサービスの条件を確認できます。
委託する業務と契約条件を相談する場合(PR・広告)
比較先の一例としてフジ子さんの対応業務・契約時間・現在の料金・トライアル条件を確認できます。必要な資格がある業務、社内に残す判断、情報管理や追加費用は、契約前に個別に確認してください。記事の試算と実際の見積額が異なる場合があります。
必要なとき必要なだけ仕事を頼めるオンラインアシスタント【フジ子さん】
この広告リンクを経由した申し込み等により、当サイトに報酬が支払われることがあります。
この広告リンクを経由した申し込み等により、当サイトに報酬が支払われることがあります。
年末調整の代行の相場はいくら?
従業員やアルバイトがいる事業者は、消費税の方式の見直しと同じ時期に年末調整の作業も重なります。オンライン秘書各社の公式ページで確認できた料金は次のとおりです(2026年10月31日確認)。
| サービス | 公式に確認できた料金 | 経理・年末調整の扱い(公式の記載) |
|---|---|---|
| フジ子さん | PLAN20:月20時間 税抜62,400円(税込68,640円)/PLAN30:税抜92,700円/PLAN50:税抜137,000円。1か月の自動更新 | 経理などバックオフィス業務を代行。年末調整の記載はなし |
| タスカル | 10時間あたり 年間プラン27,500円・6か月プラン33,000円・3か月プラン44,000円(税表示は公式で要確認) | 経理記帳・振込み処理/入金確認などを掲載。給与計算・年末調整の記載はなし |
| Remoba労務 | 年間プラン月180,000円・6か月プラン月200,000円(各30時間、税表示は公式で要確認) | 給与計算のメニューに「年末調整の補助」を掲載 |
年末調整だけを単体で頼む料金を公式に出しているオンライン秘書は、確認できませんでした。年末調整が業務一覧に明記されているのは Remoba労務で、他の2社は時間内でどこまで対応できるかを問い合わせる必要があります。各社の詳しい条件は「フジ子さんの料金プランと契約条件」「Remoba労務の料金と社労士との分担」も参考にしてください。
見積もりを取るときは、次の点を伝えると比べやすくなります。
- 対象人数と、扶養控除等申告書などの回収をオンラインで行うか
- 使っている給与計算ソフト・会計ソフトと、付与できる権限
- 顧問の税理士・社労士がいるか(計算結果の確認を誰がするか)
- 繁忙期(11〜1月)だけの増量ができるか、超過時間の単価
よくある質問(FAQ)
Q1. 2割特例は届出をしないと使えませんか?
国税庁の特設ページでは、申告の際に付表を使って計算する方法が案内されています。手続きの詳細は申告書の手引きや税務署で確認してください。
Q2. 法人も3割特例を使えますか?
使えません。国税庁の改正特集では、3割特例は個人事業者のみとされています。法人は2割特例の終了後、簡易課税か一般課税になります。
Q3. 令和9年分は3割特例と簡易課税のどちらが得ですか?
業種次第です。サービス業(第5種)や飲食店業(第4種)は3割特例の方が納税額が少なくなりますが、卸売業・小売業は簡易課税の方が少なくなることがあります。最終判断は税理士・税務署に確認してください。
Q4. 令和9年の売上が1,000万円を超えたら3割特例は使えなくなりますか?
3割特例の判定は基準期間(2年前)の課税売上高で行います。令和9年の売上が1,000万円を超えた場合は、その2年後の令和11年分の判定に影響します。令和9年分・令和10年分は、それぞれ令和7年・令和8年の売上で判定します。
Q5. 経理代行に払う費用で消費税は減りますか?
一般課税なら、インボイスを保存すれば委託費の消費税分を控除できます。2割特例・3割特例・簡易課税では、委託費を払っても納税額は変わりません。
ダラシロのひとこと:2割が3割になるのは「売上の1%増し」って覚えると早いよ。令和11年分からどうするかも、今のうちにメモしておこう。
※本記事は2026年10月31日時点の国税庁・財務省の公表内容をもとにした一般的な解説で、個別の税務判断ではありません。実際の申告方法は税務署や税理士に確認してください。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
同じ前提で比べると、違いを確かめやすいよ。